PaysafeCard– Prepaid-Zahlungen

- 11.56K Bewertungen
- 4,4
- Downloads
- 10.000.000+
 Analyse von Mobxio
Wenn ich zum ersten Mal mit einer Prepaid-Zahlung online bezahlen möchte, will ich vor allem wissen, was die App tatsächlich erleichtert und wo ich trotzdem selbst aufpassen muss. PaysafeCard – Prepaid-Zahlungen ist eine Finanz-App von paysafecard.com Wertkarten GmbH. Ihr Zweck ist enger gefasst als bei einer Banking-App: Sie begleitet Zahlungen mit paysafecard-Guthaben, statt ein allgemeines Konto für den gesamten Zahlungsalltag zu ersetzen.
Was ich vor dem ersten Schritt erwarten würde
Die App kostet nichts und richtet sich an Nutzerinnen und Nutzer ab null Jahren. Im Store steht sie bei einem Durchschnitt von 4,4 aus rund 193.000 Bewertungen; insgesamt wurde sie über zehn Millionen Mal installiert. Diese Zahlen sagen nicht, ob sie zu meinen eigenen Einkaufsgewohnheiten passt, zeigen aber, dass es sich um ein etabliertes Angebot und keine selten genutzte Nischenlösung handelt. Die aktuelle Versionsnummer lautet 26.2.0; als Mindestvoraussetzung ist Betriebssystemversion 9 angegeben.
Wichtig ist die Unterscheidung zwischen der Zahlungsmethode und der App: Paysafecard-Guthaben ist der Betrag, mit dem ich bei teilnehmenden Händlern bezahle. Die App ist der digitale Ort, an dem ich dieses Guthaben im Blick behalten und die zugehörigen Vorgänge verwalten kann. Sie macht nicht automatisch jeden Online-Shop zu einem Anbieter, der diese Zahlungsart annimmt. Ich würde deshalb vor dem Kauf einer Guthabenkarte prüfen, ob der Shop an der Kasse tatsächlich Paysafecard anbietet.
Auch der Begriff „anonym“ verdient eine nüchterne Einordnung. Bei der Zahlung muss ich nicht meine Kreditkartendaten in den jeweiligen Shop eingeben; das kann den direkten Austausch solcher Daten vermeiden. Daraus folgt aber nicht, dass jede Nutzung unter allen Umständen anonym ist oder dass ein Kauf keinerlei persönliche Daten berührt. Ich sehe den praktischen Vorteil eher darin, Zahlungsdaten nicht bei jedem Händler erneut einzutragen, und nicht als Versprechen völliger Unsichtbarkeit.
Einrichten, ohne den Überblick zu verlieren
Nach der Installation würde ich zuerst die App öffnen und mich mit den dort angebotenen Schritten vertraut machen, bevor ich Guthaben kaufe oder einen PIN eingebe. So erkenne ich, wo Kontostand und Transaktionen angezeigt werden und an welcher Stelle eine Karte verwaltet wird. Gerade beim ersten Kontakt lohnt es sich, nicht hastig durch die Oberfläche zu tippen: Bei einer Prepaid-Zahlung ist der Guthabenbetrag bereits festgelegt, und ein kurzer Blick auf die Angaben kann unnötige Verwirrung vermeiden.
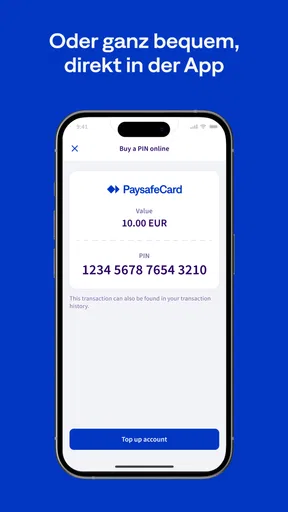
Das Guthaben kommt nicht einfach dadurch in die App, dass ich sie installiere. Der typische Weg beginnt damit, eine Paysafecard mit einem bestimmten Betrag zu kaufen. Den darauf befindlichen 16-stelligen PIN gebe ich anschließend in der App oder auf der Website ein. Ich würde den PIN sorgfältig behandeln und nur in den vorgesehenen Bezahlablauf eingeben. Er ist praktisch der Schlüssel zu dem Guthaben; ihn irgendwo unbedacht weiterzugeben, wäre deshalb keine harmlose Abkürzung.
Ein hilfreicher erster Test ist kein spontaner größerer Einkauf, sondern ein kleiner, geplanter Kauf bei einem Anbieter, der Paysafecard ausdrücklich akzeptiert. Vorher prüfe ich, ob der angezeigte Betrag zum verfügbaren Guthaben passt und ob der Händler die Zahlungsart für genau diesen Kauf zulässt. Danach kann ich in der App den Kontostand kontrollieren und die Transaktion nachsehen. So lerne ich den Ablauf mit überschaubarem Risiko kennen, statt erst dann herauszufinden, wie die Verwaltung funktioniert, wenn eine Zahlung dringend ist.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Mit dem ersten Guthaben sinnvoll bezahlen
Ich würde den ersten Einkauf bewusst klein und überschaubar halten: erst prüfen, ob der Händler Paysafecard akzeptiert, dann den passenden Betrag auswählen und nach der Zahlung den verbleibenden Kontostand ansehen. So wird aus dem ersten PIN nicht bloß ein Test, sondern eine Gelegenheit, den eigenen Ablauf für spätere Käufe zu finden. Als Nächstes lohnt sich der Blick darauf, wie ich Guthaben für weitere Zahlungen plane, ohne mehr als nötig bereitzuhalten.
Vom PIN zur erfolgreichen Zahlung
Kennen Sie das Gefühl, wenn Sie im Internet shoppen oder ein Abonnement abschließen möchten, aber keine Kreditkartendaten herausgeben wollen? Willkommen in der Welt von PaysafeCard – Prepaid-Zahlungen. Diese App ist genau das, was Sie brauchen, wenn Sie online anonym und sicher bezahlen möchten.
Was ist PaysafeCard?
Also, lassen Sie uns gleich auf den Punkt kommen. PaysafeCard ist eine Prepaid-Zahlungsmethode, die es Ihnen ermöglicht, online zu bezahlen, ohne Ihre Bank- oder Kreditkartendaten preiszugeben. Sie kaufen einfach eine Karte mit einem bestimmten Guthaben, und das war's. Kein Stress, kein Risiko.
Wie funktioniert das?
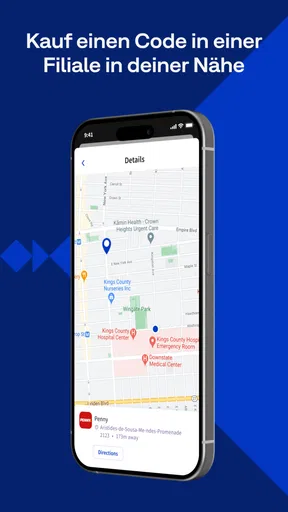
Das Tolle an der PaysafeCard ist, dass Sie sie fast überall kaufen können, von Tankstellen bis zu Supermärkten. Sie erhalten dann einen 16-stelligen PIN-Code, den Sie in der App oder auf der Website eingeben, um Ihr Guthaben aufzuladen. Und voilà, Sie sind bereit, Ihre Online-Einkäufe zu tätigen.
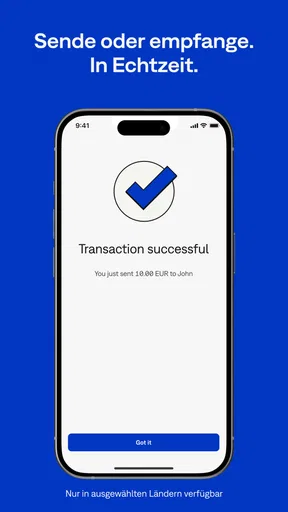
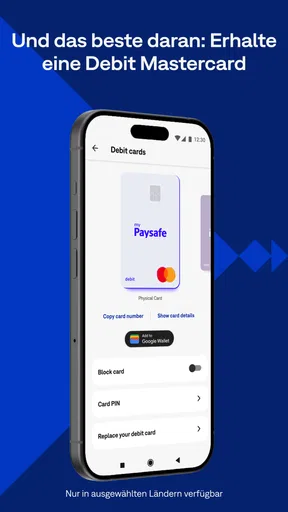
Die App selbst ist wirklich benutzerfreundlich. Nach dem Herunterladen können Sie ganz einfach Ihre PaysafeCards verwalten, den Kontostand überprüfen und sogar Transaktionen verfolgen. Alles, was Sie brauchen, ist an einem Ort, ohne dass Sie sich Gedanken darüber machen müssen, wo Sie Ihre letzten PINs abgelegt haben.
Warum PaysafeCard nutzen?
Ich habe festgestellt, dass es einige ziemlich gute Gründe gibt, warum ich PaysafeCard regelmäßig benutze. Erstens ist es sicher. Da Sie keine persönlichen Bankdaten angeben müssen, sind Ihre Informationen sicher vor potenziellen Hackern. Außerdem ist es unglaublich praktisch, besonders für Menschen, die viel online einkaufen.
Ein weiterer Pluspunkt ist die Kontrolle über Ihre Ausgaben. Sie laden nur so viel auf, wie Sie ausgeben möchten. Kein Risiko, dass Sie mehr ausgeben, als Sie geplant haben. Für jemanden wie mich, der manchmal von spontanen Online-Käufen mitgerissen wird, ist das ein echter Vorteil.
Der Alltag entscheidet, ob Prepaid passt
Ein realistischer Einsatz wäre für mich ein digitaler Kauf am Abend, wenn ich den Zahlungsweg bewusst von meinem Girokonto trennen möchte. Ich würde tagsüber eine Karte mit einem passenden Betrag besorgen, den PIN in Ruhe eingeben und beim Bezahlen zuerst kontrollieren, ob Paysafecard angeboten wird. Nach dem Kauf prüfe ich den verbleibenden Kontostand. Diese kleine Reihenfolge – Akzeptanz prüfen, Betrag planen, PIN sorgfältig eingeben, danach den Rest kontrollieren – macht die Methode deutlich entspannter als der Versuch, mitten im Bezahlvorgang erst herauszufinden, wie alles funktioniert.
Der praktische Unterschied zu einer Kreditkarte oder einer üblichen Wallet ist die Begrenzung auf vorab vorhandenes Guthaben. Eine Karte oder ein verknüpftes Konto kann bei passenden Händlern flexibler sein, weil ich nicht erst einen separaten Prepaid-Betrag organisieren muss. Paysafecard ist stärker, wenn ich einen klaren Ausgabenrahmen setzen und beim Händler keine Kreditkartendaten hinterlegen möchte. Gegenüber Bargeld ist sie für Online-Zahlungen gedacht, aber Bargeld lässt sich eben nicht an jeder digitalen Kasse einsetzen. Welche Variante besser ist, hängt daher weniger von einer pauschalen Sicherheitsrangliste ab als davon, ob der Händler die Methode akzeptiert und wie viel Flexibilität ich brauche.
Ich finde die App besonders sinnvoll für Menschen, die gelegentlich online bezahlen, lieber einen begrenzten Betrag einsetzen oder keine Kreditkarte nutzen möchten. Auch für einen einzelnen geplanten Kauf kann Prepaid übersichtlicher sein als eine dauerhaft hinterlegte Zahlungsmethode. Wer dagegen regelmäßig wiederkehrende Abbuchungen verwaltet, überall mit einer Zahlungsart bezahlen möchte oder Guthaben spontan zurück auf ein Bankkonto bewegen können muss, sollte eher eine passende Bankkarte oder ein anderes etabliertes Zahlungsverfahren wählen. Die passende Alternative hängt dabei vom jeweiligen Shop und den persönlichen Zahlungsgewohnheiten ab.
Guthaben planen statt später rätseln
Ein kleiner, aber nützlicher Kniff ist, den Kaufbetrag nicht nur ungefähr zu schätzen. Wenn ich bereits weiß, was ein Einkauf kostet, kann ich die Höhe des Prepaid-Guthabens daran ausrichten und vermeiden, mehr Geld als nötig zu binden. Bei mehreren Käufen plane ich lieber mit einem klaren Restbetrag, statt mehrere PINs und deren Guthaben im Kopf zusammenzurechnen. Die Anzeige des Kontostands hilft beim Überblick, ersetzt aber nicht die Entscheidung, wie viel ich tatsächlich ausgeben möchte.
Bei Abonnements würde ich genauer hinschauen als bei einem einmaligen Kauf. Ein wiederkehrender Dienst kann eine Zahlungsmethode benötigen, die zuverlässig für spätere Abbuchungen verfügbar ist. Deshalb würde ich vor dem Abschluss prüfen, ob der Anbieter Paysafecard für genau dieses Abo akzeptiert und wie er die Zahlung handhabt. Die bloße Möglichkeit, mit Prepaid online zu bezahlen, bedeutet nicht automatisch, dass jeder wiederkehrende Vertrag damit genauso bequem funktioniert wie ein einmaliger Einkauf.
Ebenso wichtig ist die Trennung zwischen App-Verwaltung und Händlerkasse. Die App kann beim Nachsehen des Guthabens und beim Verwalten von Transaktionen helfen; die Entscheidung, welche Zahlarten ein Shop zulässt, trifft aber der Anbieter. Wenn Paysafecard an der Kasse nicht auftaucht, ist es meist sinnvoller, eine andere angebotene Methode zu verwenden, statt Zeit mit wiederholten Versuchen zu verlieren. Vor dem Kauf einer Karte die Akzeptanz zu prüfen, ist deshalb ein einfacher Schritt mit echtem Nutzen.
Wo der Ablauf haken kann
Eine häufige Verwechslung ist die Annahme, das Installieren der App reiche bereits aus, um sofort zu bezahlen. Tatsächlich brauche ich dafür verfügbares Guthaben und einen Shop, der diese Zahlungsart unterstützt. Wer die Karte noch nicht gekauft oder den PIN noch nicht eingegeben hat, sollte nicht erst an der Kasse mit einem fertigen Kauf rechnen. Ich würde den gesamten Ablauf einmal in Ruhe durchgehen, bevor ich mich auf eine zeitkritische Zahlung verlasse.
Auch ein vorhandenes Guthaben ist nicht mit einem Bankkonto gleichzusetzen. In der ursprünglichen Beschreibung der Nutzung wird darauf hingewiesen, dass einmal aufgeladenes Guthaben nicht zurück auf ein Bankkonto überwiesen werden kann. Genau deshalb würde ich nur einen Betrag einsetzen, den ich voraussichtlich für passende Online-Käufe verwenden werde. Wenn sich meine Pläne ändern, kann ich nicht einfach davon ausgehen, dass ich den Betrag wieder in normales Kontogeld zurückverwandeln kann.
Die PIN-Verwaltung verlangt ebenfalls etwas Sorgfalt. Wenn ich mehrere Karten nacheinander nutze, ist es hilfreich, jede Eingabe und den danach angezeigten Kontostand bewusst zu kontrollieren, statt mich allein auf mein Gedächtnis zu verlassen. So kann ich leichter nachvollziehen, ob das erwartete Guthaben angekommen ist. Bei einer Abweichung würde ich zunächst die Eingabe und die Anzeige prüfen, bevor ich denselben Code mehrfach oder an anderer Stelle eingebe.
Einordnen, was die Bewertungen aussagen
Die App wird von vielen Menschen genutzt und bewertet, aber eine gute Durchschnittsnote ersetzt nicht die Frage, ob die konkrete Zahlungsart zu meinem Alltag passt. Bei einer Finanz-App bewerte ich den Nutzen vor allem daran, ob ich vor dem Bezahlen den Kontostand nachvollziehen kann und ob die Verwaltung für mich verständlich bleibt. Die hohe Verbreitung kann ein beruhigendes Signal für ein bekanntes Angebot sein; sie garantiert weder die Akzeptanz bei meinem Lieblingsshop noch, dass Prepaid für wiederkehrende Zahlungen die bequemste Lösung ist.
Auch beim Thema Sicherheit würde ich den Vorteil präzise formulieren: Ich muss dem jeweiligen Online-Shop nicht meine Kreditkartendaten geben, wenn ich mit dem Prepaid-Guthaben zahle. Das kann die Weitergabe dieser Zahlungsdaten vermeiden. Trotzdem sollte ich PINs wie sensible Zugangsdaten behandeln und den Bezahlvorgang aufmerksam prüfen. Keine Zahlungsart macht unüberlegte Eingaben risikofrei, und „ohne Kreditkarte“ ist nicht dasselbe wie „ohne jede Vorsicht“.
Ein paar Dinge zu beachten
Natürlich gibt es auch einige Punkte, die man beachten sollte. Zum Beispiel können Sie das Guthaben einmal aufgeladen nicht zurück auf Ihr Bankkonto überweisen. Also, stellen Sie sicher, dass Sie das Geld, das Sie aufladen, wirklich ausgeben möchten.
Ein weiteres kleines Manko ist, dass nicht alle Online-Shops PaysafeCard als Zahlungsmethode akzeptieren. Aber hey, das Netzwerk wächst ständig, und die großen Player sind auf jeden Fall dabei.
Für wen ich sie wählen würde
Wenn ich jemandem die App empfehlen sollte, würde ich sie vor allem dann nennen, wenn die Person einen konkreten Online-Kauf plant, den Händler vorher auf Akzeptanz prüfen kann und lieber mit einem begrenzten Guthaben arbeitet. Sie ist auch eine nachvollziehbare Option für Menschen, die keine Kreditkartendaten bei jedem Shop eingeben möchten. Ihr Nutzen entsteht nicht dadurch, dass sie alle anderen Zahlarten ersetzt, sondern dadurch, dass sie für bestimmte Einkäufe eine kontrollierte Alternative bietet.
Weniger passend ist sie für jemanden, der eine universelle Lösung für sämtliche Online- und Alltagsausgaben sucht. Wenn ein Shop die Zahlungsart nicht anbietet, wenn ein Kauf wiederkehrende Abbuchungen verlangt oder wenn ich den Betrag flexibel zwischen Zahlungsmitteln verschieben möchte, ist eine gewöhnliche Karte oder eine andere beim Händler akzeptierte Methode oft praktischer. Diese Einschränkung ist kein versteckter Fehler der App, sondern eine Folge davon, dass Prepaid-Guthaben zweckgebunden eingesetzt wird und nicht überall als Zahlungsmittel zur Verfügung steht.
Mein Fazit nach dem Abwägen
Insgesamt kann ich PaysafeCard – Prepaid-Zahlungen wirklich jedem empfehlen, der seine Online-Zahlungen sicher und anonym halten möchte. Es ist einfach zu bedienen, bietet Ihnen die Kontrolle über Ihre Ausgaben und ist in vielen Geschäften verfügbar. Wenn Sie also das nächste Mal online shoppen, denken Sie daran, wie einfach und sicher es sein kann, mit PaysafeCard zu bezahlen. Probieren Sie es aus und erleben Sie selbst den Unterschied!
Meine Empfehlung gilt vor allem für einen ersten, überschaubaren Einsatz: erst die Akzeptanz beim Händler prüfen, dann nur das benötigte Guthaben einsetzen und anschließend den Kontostand kontrollieren. So lässt sich schnell feststellen, ob der Ablauf zur eigenen Nutzung passt. Wer genau diese Kombination aus Prepaid-Kontrolle und weniger direkter Weitergabe von Kartendaten sucht, kann mit der App einen sinnvollen Einstieg finden; wer maximale Flexibilität oder eine universelle Zahlungsmethode braucht, fährt mit einer anderen Option wahrscheinlich besser.
Häufig gestellte Fragen zu PaysafeCard– Prepaid-Zahlungen
Wie funktioniert PaysafeCard?
PaysafeCard ist ein Prepaid-Zahlungssystem, das es Nutzern ermöglicht, online sicher und anonym zu bezahlen. Sie kaufen eine PaysafeCard an einem physischen Verkaufsort oder online und erhalten einen 16-stelligen PIN-Code. Dieser Code kann dann bei unterstützten Online-Händlern eingegeben werden, um Zahlungen durchzuführen, ohne Bankdaten preiszugeben.
Ist die Verwendung von PaysafeCard sicher?
Ja, PaysafeCard bietet eine hohe Sicherheit, da keine persönlichen oder finanziellen Informationen beim Bezahlen geteilt werden müssen. Der 16-stellige PIN-Code ist der einzige erforderliche Eingabewert, um eine Zahlung abzuschließen. Es ist jedoch wichtig, den PIN-Code sicher aufzubewahren und nicht weiterzugeben.
Wo kann ich eine PaysafeCard kaufen?
PaysafeCards sind an vielen physischen Verkaufsstellen wie Tankstellen, Supermärkten und Kiosken erhältlich. Außerdem können sie online über die offizielle PaysafeCard-Website oder autorisierte Partner erworben werden. Es ist ratsam, die offizielle Website zu besuchen, um den nächsten Verkaufsort zu finden.
Welche Gebühren sind mit der Nutzung von PaysafeCard verbunden?
Die Nutzung einer PaysafeCard ist grundsätzlich gebührenfrei, wenn sie innerhalb eines Jahres nach dem Kauf verwendet wird. Nach diesem Zeitraum können jedoch Verwaltungsgebühren anfallen. Auch für bestimmte Währungsumrechnungen können Gebühren anfallen. Es ist wichtig, die genauen Bedingungen auf der offiziellen Website zu überprüfen.
Kann ich PaysafeCard weltweit verwenden?
PaysafeCard ist in vielen Ländern weltweit verfügbar und unterstützt zahlreiche Währungen. Die Verfügbarkeit kann jedoch je nach Land variieren. Es ist ratsam, vor dem Kauf die Liste der unterstützten Länder und Händler auf der offiziellen PaysafeCard-Website zu überprüfen, um sicherzustellen, dass Ihre gewünschte Verwendung möglich ist.
Die besten Seiten von PaysafeCard– Prepaid-Zahlungen
Das sollten Sie bei PaysafeCard– Prepaid-Zahlungen beachten